

گزارش سال یکتانت: یکسوم بازار تبلیغات دیجیتال در تسخیر شبکههای اجتماعی است
سال ۱۴۰۴ برای اقتصاد دیجیتال ایران سال عادی نبود؛ جنگ، قطعیهای اینترنت و شرایط کشور، هم نحوه حضور مردم در فضای آنلاین را تغییر داد و هم تصمیم کسبوکارها برای تبلیغات را تحت تأثیر قرار داد. با این حال، بازار تبلیغات دیجیتال ایران در پایان سال به اندازهای حدود ۳۲ هزار میلیارد تومان رسید و شبکههای اجتماعی با سهم ۳۱ درصدی، بزرگترین بخش آن بودند. بد نیست بدانید سال ۱۴۰۲ اندازه بازار تبلیغات دیجیتال در ایران حدود ۱۱ هزار میلیارد تومان بود. گزارش سالانه یکتانت علاوه بر اندازه و ترکیب این بازار، تصویری از رفتار نسلهای مختلف ایرانی در اینترنت، اثرگذاری کانالهای تبلیغاتی، تغییرات بازار در دورههای بحران، سرعت بازگشت بودجههای تبلیغاتی و ابعاد اقتصاد محتوای فارسی در اینستاگرام، تلگرام و یوتیوب ارائه میکند.
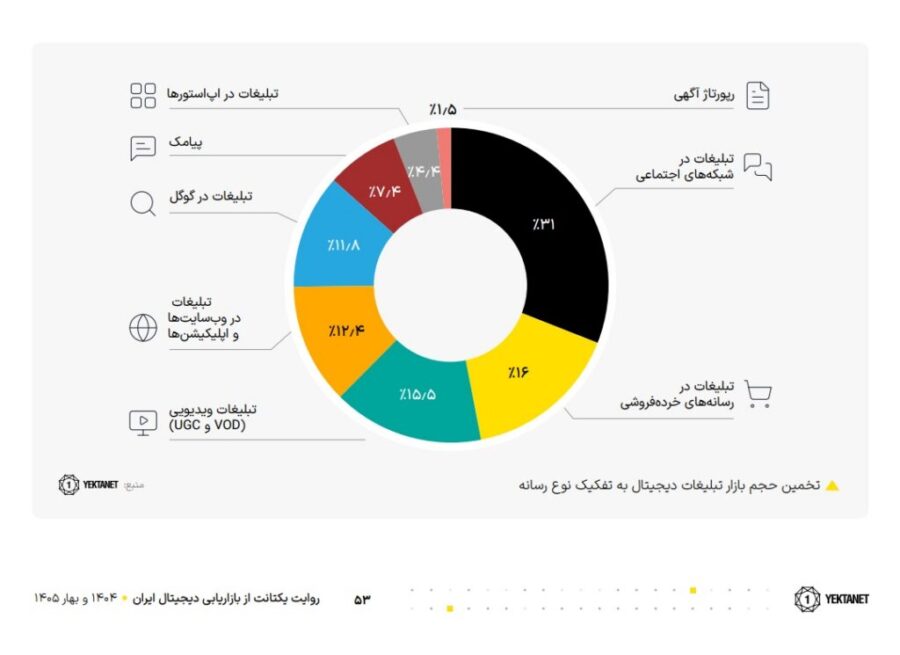
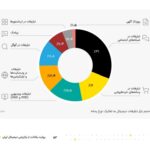
حجم بازار تبلیغات دیجیتال ایران در سال ۱۴۰۴، بر اساس برآورد یکتانت، حدود ۳۲ هزار میلیارد تومان بوده است. در این میان، شبکههای اجتماعی با حدود ۱۰ هزار میلیارد تومان هزینه تبلیغاتی و سهم ۳۱ درصدی، بزرگترین بخش این بازار را به خود اختصاص دادهاند.
این سهم نشان میدهد شبکههای اجتماعی به یکی از اصلیترین محلهای دسترسی به مخاطب تبدیل شدهاند. در کنار شبکههای اجتماعی، ریتیلمدیا با ۱۶ درصد، تبلیغات ویدئویی با ۱۵.۵ درصد و وبسایتها و اپلیکیشنها با ۱۲.۴ درصد از دیگر بخشهای اصلی بازار تبلیغات دیجیتال ایران هستند.
این تصویر در حالی شکل گرفته که بازار تبلیغات دیجیتال ایران در سالی پر از شوکهای اقتصادی و ارتباطی فعالیت کرده است. دادههای یکتانت نشان میدهد تبلیغدهندگان در ماههای مختلف، بسته به شرایط، بودجههای خود را بهشدت تغییر دادهاند؛ با این حال تعداد تبلیغکنندگان فعال در ۹ ماه از ۱۲ ماه سال نسبت به مدت مشابه سال قبل بین ۷ تا ۴۷ درصد افزایش داشته است. تنها افت محسوس در اسفند رخ داده، هرچند تعداد تبلیغکنندگان فعال در این ماه همچنان از فروردین و تیر ۱۴۰۴ بیشتر بوده است.
ایرانیها در سال ۱۴۰۴ چطور آنلاین بودند؟
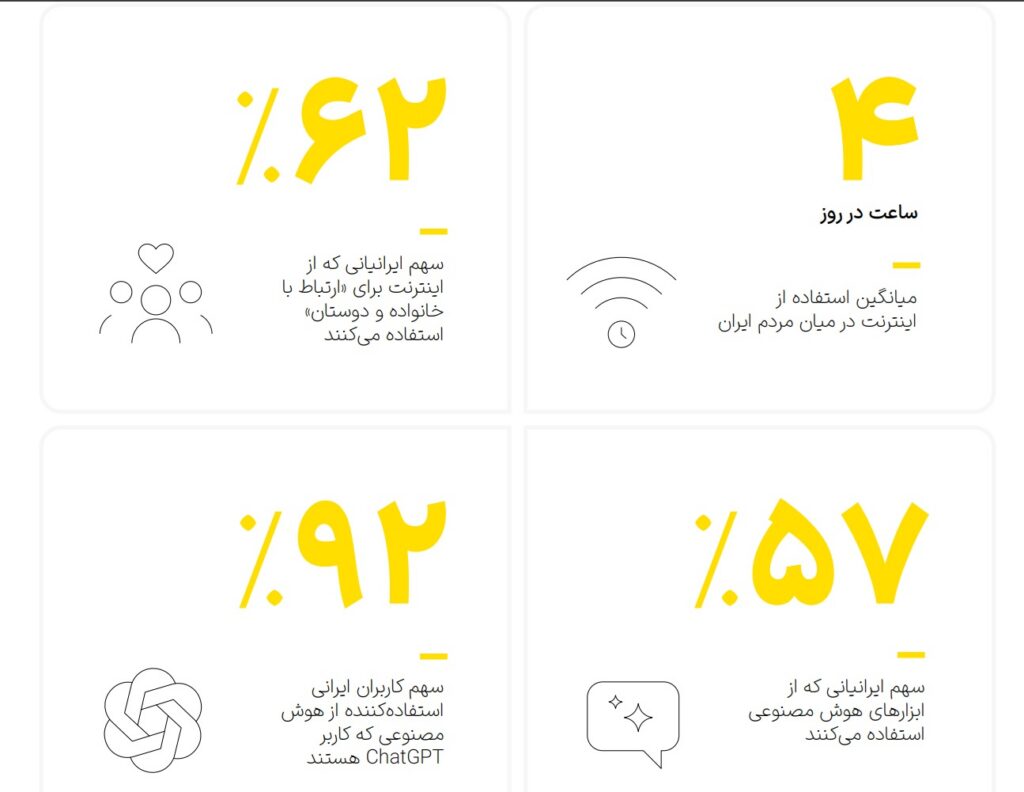
اندازه بازار تبلیغات بدون شناخت مخاطبی که قرار است این تبلیغات را ببیند، تصویر کاملی از اقتصاد دیجیتال ارائه نمیدهد. از همین رو یکتانت در بخشی از گزارش خود، با همکاری شرکت پژوهش بازار رسانه امروز (emrc)، رفتار آنلاین ۹۵۹ نفر از سراسر ایران را بررسی کرده است. طبق این پیمایش، ایرانیها بهطور میانگین روزانه ۴ ساعت از اینترنت استفاده میکنند و بیش از نیمی از پاسخدهندگان گفتهاند از ابزارهای هوش مصنوعی استفاده میکنند.
این الگو میان نسلهای مختلف یکسان نیست. بیش از یکسوم نسل Z روزانه بیش از چهار ساعت آنلاین هستند، در حالی که بیش از یکسوم نسل X کمتر از دو ساعت در روز از اینترنت استفاده میکنند. تفاوت فقط در میزان حضور نیست؛ دلیل حضور نسلها در اینترنت هم متفاوت است. نسل Z بیشتر برای تماشای فیلم و سریال، گوش دادن به موسیقی و سرگرمی آنلاین است، در حالی که نسل X بیشتر از اینترنت برای ارتباط با خانواده و دوستان، دنبال کردن اخبار و استفاده از خدمات بانکی استفاده میکند. نسل Y نیز در خرید اینترنتی پیشتاز است. یادآور میشود نسل Z ترکیب گروههای سنی ۱۴ تا ۲۷ سال، نسل Y ترکیب گروههای سنی ۲۸ تا ۴۵ سال و نسل X هم ترکیب گروههای سنی ۴۶ تا ۶۵ سال را در بر میگیرد.
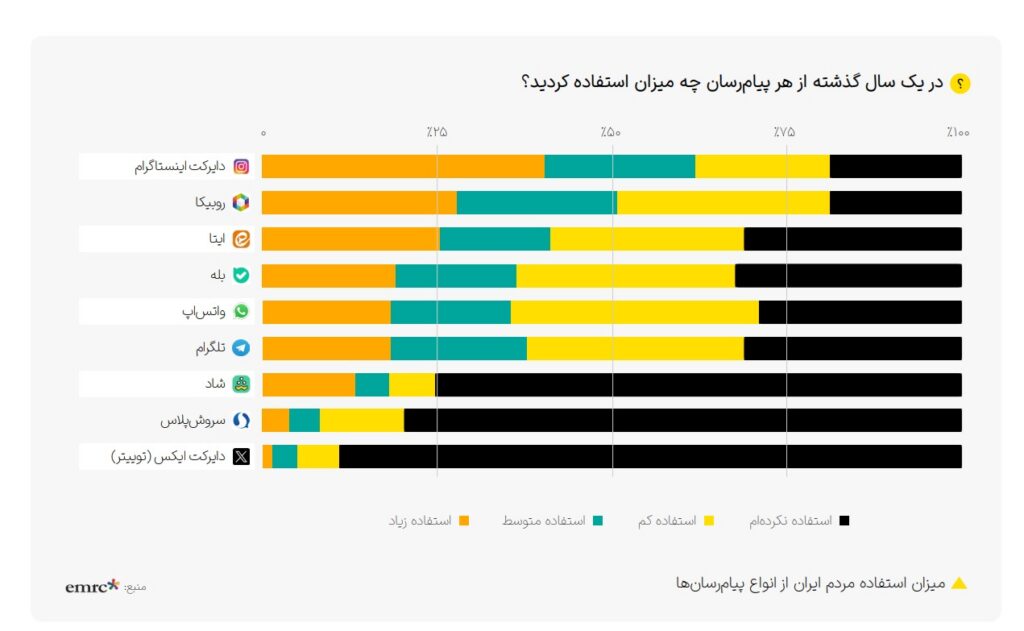
شبکههای اجتماعی و پیامرسانها نیز بخش مهمی از این رفتار آنلاین را تشکیل میدهند. بر اساس این پیمایش، دایرکت اینستاگرام همچنان پرکاربردترین پلتفرم برای پیامرسانی میان ایرانیهاست و پس از آن روبیکا، واتساپ و تلگرام قرار دارند. از سوی دیگر، پیامرسانها همچنان اصلیترین مسیر دریافت اخبار برای مردم هستند و پس از آن دوستان و آشنایان و سایتهای خبری قرار گرفتهاند.
بد نیست بدانید اولین فعالیت تقریبا نیمی از مردم پس از بیدار شدن از خواب، چک کردن شبکههای اجتماعی و پیامرسانهاست.
این رفتارها برای بازار تبلیغات اهمیت مستقیمی دارد. بخش قابلتوجهی از زمان و توجه کاربران در محیطهایی میگذرد که کسبوکارها نیز برای رسیدن به مشتری در آنها هزینه میکنند. به همین دلیل، بررسی اینکه کدام کانال تبلیغاتی صرفاً بیشتر دیده میشود و کدام کانال بیشتر به جستوجو یا خرید منجر میشود، بخش مهم دیگری از گزارش یکتانت است.
همچنین در میان کانالهای بررسیشده، تبلیغات محیطی با ۹۶ درصد بیشترین میزان مواجهه را داشته و تبلیغات داخل فروشگاه با ۹۲ درصد و پیامک با ۹۱ درصد در رتبههای بعدی قرار گرفتهاند.
قطع اینترنت و اثرگذاری روی تبلیغات دیجیتال
دادههای یکتانت همچنین تصویری از واکنش بازار تبلیغات دیجیتال به قطعی اینترنت و بحرانها را نشان میدهد. در سال ۱۴۰۴، جنگ و قطعی اینترنت مستقیما روی رفتار کاربران و عملکرد تبلیغات دیجیتال اثر گذاشت.
کلیکهای ماهانه تبلیغات نمایشی در وبسایتهای فارسی که در آذر ۱۴۰۴ (همزمان با بلکفرایدی) به بالاترین سطح خود در بازه دو ساله رسیده بود، با آغاز جنگ ۳۹روزه و قطع اینترنت در اسفند بهشدت کاهش یافت و در فروردین ۱۴۰۵ به کمترین میزان در کل دوره بررسی رسید. یکتانت این افت را نشانهای از اثر مستقیم محدودیتهای اینترنتی و جنگ بر رفتار کاربران و عملکرد پلتفرمهای تبلیغاتی میداند.
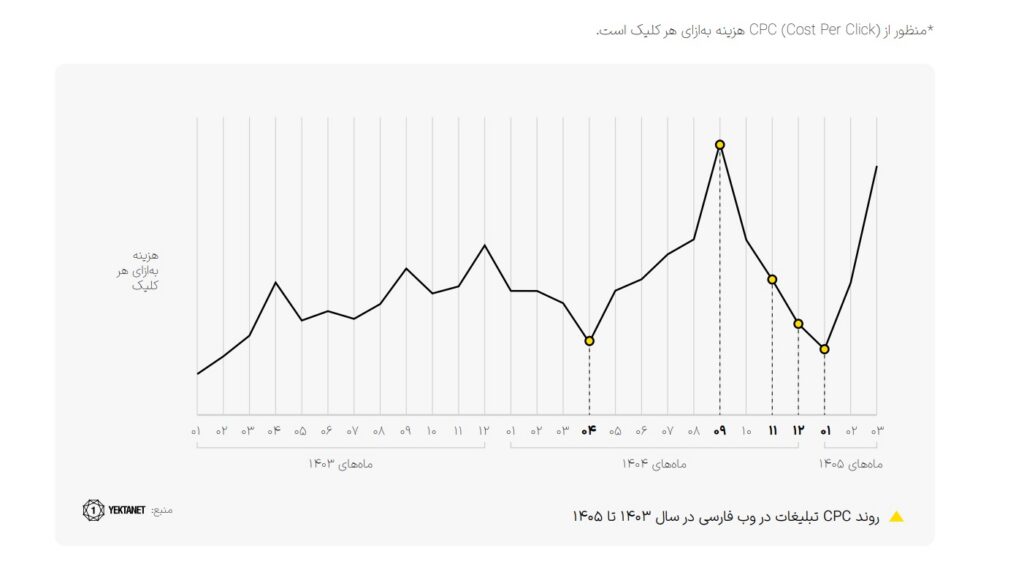
هزینه تبلیغات به ازای هر کلیک یا CPC نیز همین شوک را ثبت کرد. این شاخص که در مجموع روندی افزایشی داشت، در جنگ ۱۲روزه بهطور میانگین ۴۶ درصد کاهش پیدا کرد. پس از آن، با بازگشت فعالیت تبلیغاتی، CPC دوباره افزایش یافت و در آذرماه و همزمان با کمپینهای بلکفرایدی به اوج رسید.
اما همه کانالهای دیجیتال در زمان قطع اینترنت رفتار یکسانی نداشتند. در هر سه دوره مورد بررسی، بازدید روزانه تبلیغات در اپلیکیشنها و بازیها افزایش قابلتوجهی پیدا کرد. توضیح گزارش این است که با محدود شدن دسترسی به شبکههای اجتماعی و بخشهایی از اینترنت، کاربران برای سرگرمی و گذران وقت بیشتر به اپلیکیشنها و بازیها روی آوردند و در نتیجه، فرصت مواجهه آنها با تبلیغات در این محیطها افزایش یافت.
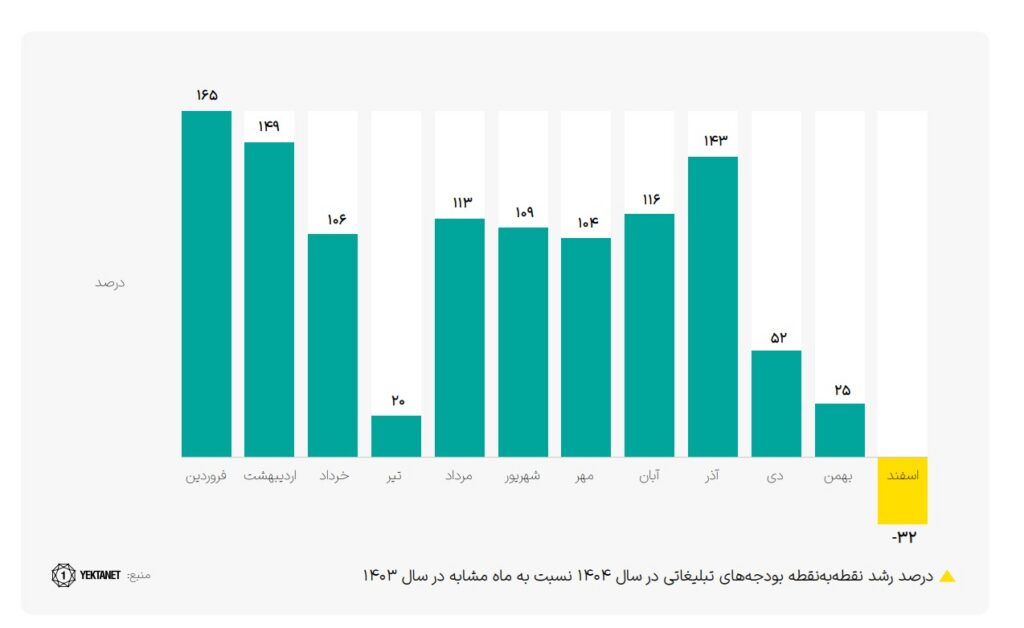
در سمت تبلیغدهندگان نیز واکنش بیشتر از جنس احتیاط بود. تعداد تبلیغکنندگان فعال یکتانت در ۹ ماه از ۱۲ ماه سال نسبت به مدت مشابه سال قبل بین ۷ تا ۴۷ درصد رشد کرد، اما در دورههای بحرانی، کسبوکارها بودجه تبلیغاتی خود را با احتیاط بیشتری مدیریت کردند. رشد نقطهبهنقطه بودجه تبلیغاتی در ۸ ماه رشد سه رقمی و ۱۱ ماه رشد مثبت داشت. اما اسفند یک استثنا بود و بودجهها نسبت به اسفند سال قبل ۳۲ درصد کاهش داشتند.
اما بعد از چنین شوکهایی، بازار تبلیغات چقدر زمان نیاز دارد تا برگردد؟
بازار تبلیغات بعد از هر بحران برمیگردد
دادههای یکتانت نشان میدهد اثر بحران و قطع اینترنت بر بازار تبلیغات دیجیتال فقط به افت بودجهها محدود نمیشود؛ مدت زمان بازگشت کسبوکارها به سطح عادی نیز با طولانیتر شدن قطعی اینترنت افزایش پیدا کرده است.
یکتانت برای سنجش بازیابی، زمانی را در نظر گرفته که بودجه تبلیغاتی دوباره به ۸۰ درصد میانگین یک هفته پیش از شروع بحران برسد. بر این اساس، بودجههای تبلیغاتی پس از جنگ ۱۲روزه در ۱۶ روز به این سطح برگشتند؛ بحران دی به ۳۷ روز زمان نیاز داشت و پس از جنگ ۳۹روزه، بازگشت بودجهها ۷۵ روز طول کشید. گزارش سال یکتانت

این تفاوت نشان میدهد شدت و تداوم اختلال ارتباطی میتواند اثر متفاوتی بر تصمیم کسبوکارها داشته باشد. در بحرانهای کوتاهتر، تبلیغدهندگان سریعتر به فعالیت عادی بازگشتهاند، اما در بحران طولانیتر و شدیدتر، بازگشت بودجهها نیز به شکل محسوسی طول کشیده است.
البته واکنش همه صنایع یکسان نبود. در دوره جنگ، لوازم خانگی، سلامت و پزشکی، فروشگاههای لوازم آرایشی و بهداشتی و محصولات سوپرمارکتی از جمله صنایعی بودند که بیشترین کاهش بودجه تبلیغاتی را تجربه کردند.
در مقابل، بیمه آنلاین بیشترین رشد هزینهکرد تبلیغاتی را داشت. بیمه آنلاین، محصولات سوپرمارکتی و خدمات مخابراتی و اینترنتی نیز سریعترین بازیابی بودجه را پس از جنگ تجربه کردند.
در نتیجه، بحران اگرچه بازار تبلیغات دیجیتال را تحت تاثیر قرار میدهد، خیلی از بودجههای تبلیغاتی فعال میمانند، فقط کانال خرجکرد تغییر میکند.
سهم بازار ایران از خاورمیانه و شمال آفریقا: تنها چهار درصد
برای قرار دادن عدد ۳۲ همتی ایران در یک قاب بزرگتر، یکتانت در ابتدای گزارش به وضعیت بازار جهانی تبلیغات نیز پرداخته است. مجموع بودجه تبلیغاتی جهان در سال ۲۰۲۵ از ۱۰۰۰ میلیارد دلار عبور کرده و حدود دو سوم این بودجه در کانالهای دیجیتال هزینه شده است. بودجه کل تبلیغات جهان نیز نسبت به سال قبل ۸.۴ درصد رشد کرده است.
در منطقه خاورمیانه و شمال آفریقا نیز مجموع بودجه تبلیغاتی در سال ۲۰۲۵ حدود ۸.۶ میلیارد دلار برآورد شده است. اگر با فرض میانه ۱۰۰ هزار تومانی نرخ دلار در این دوره، این رقم را معادل حدود ۸۶۰ هزار میلیارد تومان در نظر بگیریم، بازار تبلیغات دیجیتال ایران با اندازه تقریبی ۳۲ هزار میلیارد تومان، حدود ۳.۷ درصد از کل بازار تبلیغات MENA را تشکیل میدهد؛ یعنی سهم ایران از بازار تبلیغات این منطقه حدود ۴ درصد است.
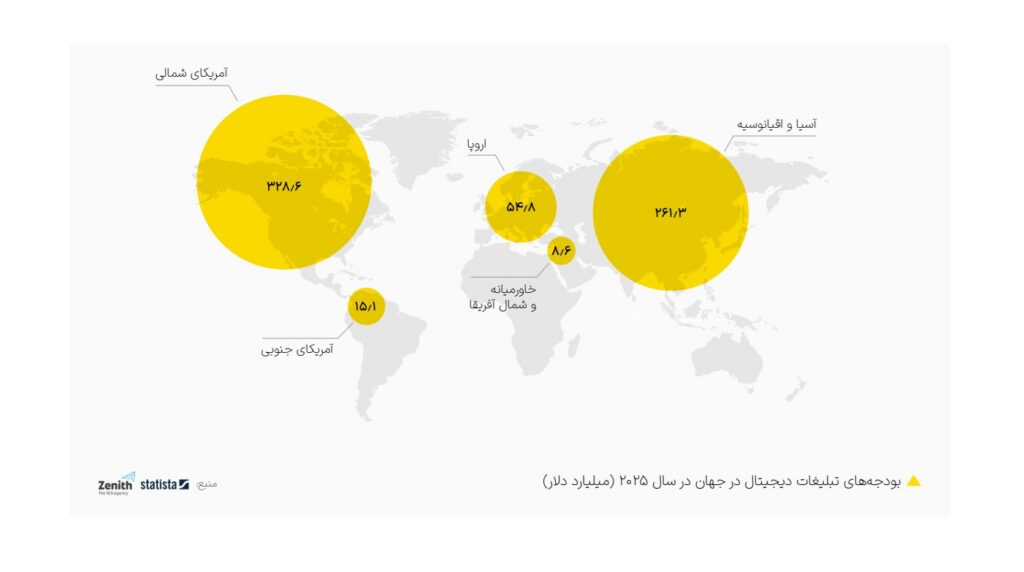
این روند نشان میدهد دیجیتال دیگر صرفا یکی از کانالهای تبلیغاتی در کنار تلویزیون، رادیو و تبلیغات محیطی نیست؛ بخش غالب بازار جهانی تبلیغات را تشکیل میدهد. دادههای تجمیعی Dentsu و Zenith که در گزارش یکتانت آمده نیز از افزایش سهم کانالهای دیجیتال در بودجه تبلیغاتی جهان حکایت دارد، در حالی که در میان رسانههای غیردیجیتال، تلویزیون همچنان مهمترین کانال باقی مانده است.
با این حال، مسیر ایران کاملاً مشابه جهان نیست. برای مثال، در جنوب و جنوبغرب آسیا سهم تبلیغات سنتی همچنان نزدیک به سهچهارم کل بودجه تبلیغاتی است؛ یعنی برخلاف روند غالب جهانی، دیجیتال هنوز بخش کوچکتری از کیک تبلیغات را در این منطقه تشکیل میدهد.
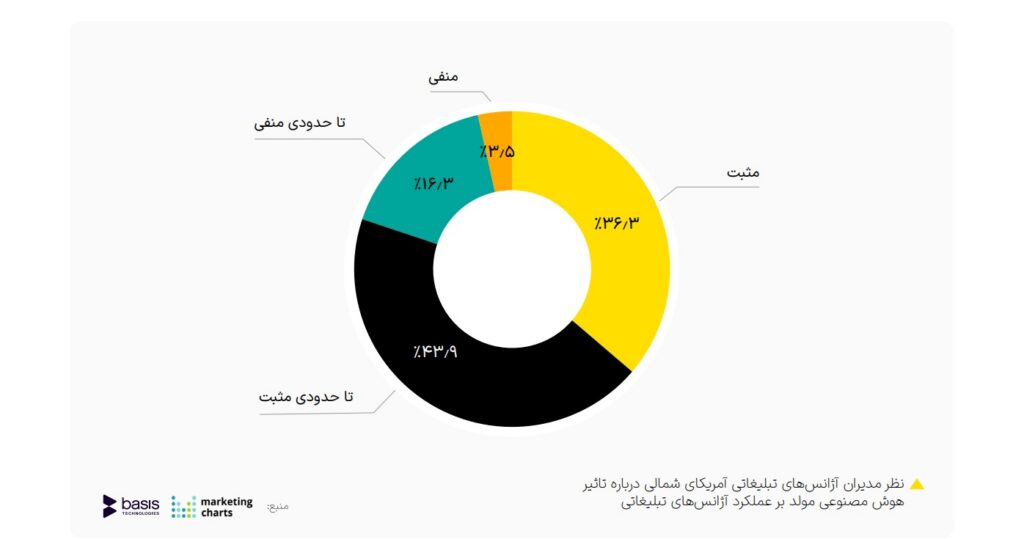
در چنین بازاری، رشد تبلیغات دیجیتال فقط به افزایش بودجهها محدود نمیشود و فناوریهای جدید نیز در حال تغییر صنعت هستند. در نظرسنجی Basis Technologies که MarketingCharts در سال ۲۰۲۵ منتشر کرده، حدود ۸۰ درصد مدیران آژانسهای تبلیغاتی آمریکای شمالی معتقد بودهاند هوش مصنوعی مولد تأثیر مثبت یا تا حدی مثبتی بر فعالیت آژانسها دارد.
اما در ایران، بخش مهم دیگری از این تغییرات را باید در رشد اقتصاد محتوای فارسی و شبکههای اجتماعی جستوجو کرد؛ جایی که حجم محتوا، تعداد کاربران و درآمد تبلیغاتی صفحات پرمخاطب، ابعاد قابلتوجهی پیدا کرده است.
بخش بزرگی از اقتصاد تبلیغات و محتوای فارسی در شبکههای اجتماعی
در کنار بازار تبلیغات، دادههای مربوط به تولید و مصرف محتوا نشان میدهد شبکههای اجتماعی در سال ۱۴۰۴ تا چه اندازه به بخشی از اقتصاد آنلاین ایران تبدیل شدهاند. فقط در صفحات عمومی فارسی اینستاگرام، بیش از ۶۳۰ میلیارد پست در طول سال منتشر شده و درآمد تبلیغاتی صفحات پرمخاطب و اینفلوئنسرهای ایرانی نیز بیش از ۱۰ هزار میلیارد تومان برآورد شده است. این ارقام به استناد دادههای زلکا گزارش شده است.
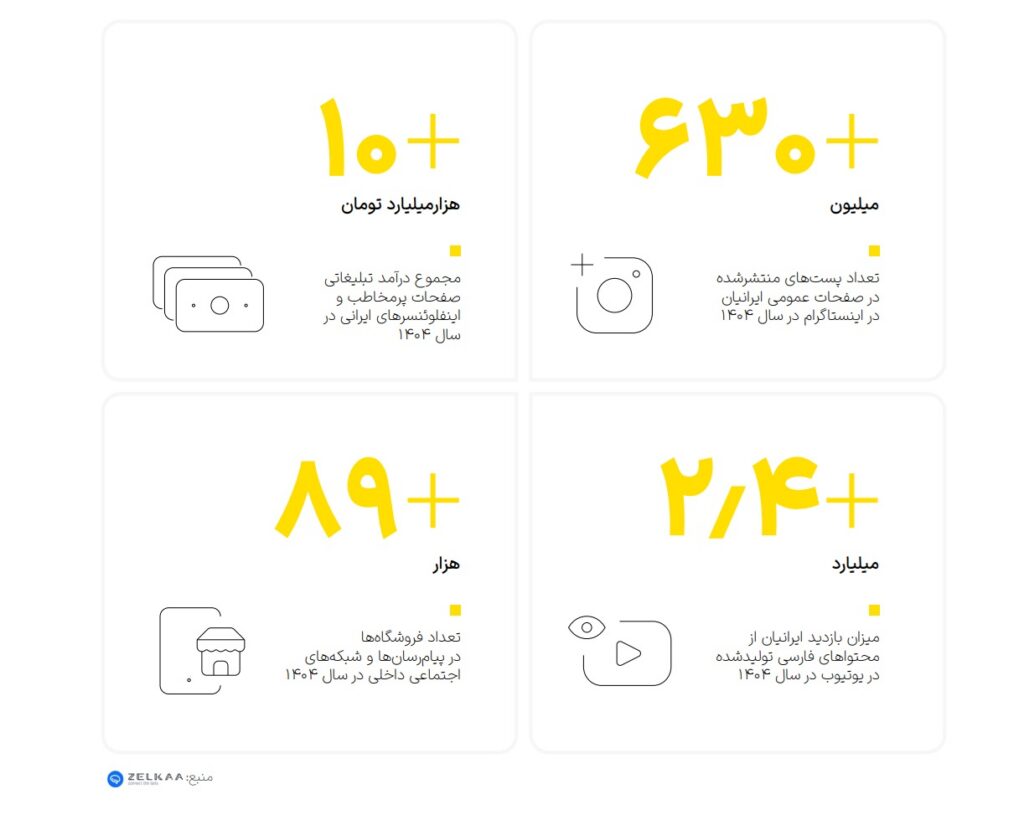
تلگرام نیز در همین سال بیش از یک میلیارد پست در کانالهای عمومی فارسی داشته است. با این حال، قطعی اینترنت در پایان سال اثر شدیدی بر حجم انتشار محتوا گذاشت. تعداد پستهای تلگرام از ۱۳۲ میلیون پست در بهمن به تنها ۱۳ میلیون پست در اسفند رسید. در اینستاگرام نیز تعداد پستها از ۸۸ میلیون به ۱۹ میلیون کاهش یافت، هرچند افت آن نسبت به تلگرام کمتر بود.
یوتیوب فارسی نیز در سال ۱۴۰۴ بیش از ۴ میلیون ویدئو به خود دیده و مجموع بازدید ویدئوهای فارسی به حدود ۲.۴۴ میلیارد بازدید رسیده است. نکته قابلتوجه این است که تولید محتوا در اسفند، همزمان با جنگ و محدودیتهای اینترنتی، به بیش از ۴۶۵ هزار ویدئو رسید؛ اما بازدیدها در همان ماه به حدود ۵۸ میلیون کاهش یافت، در حالی که اوج بازدید ماهانه حدود ۲۵۰ میلیون بازدید و مربوط به تیرماه بود.
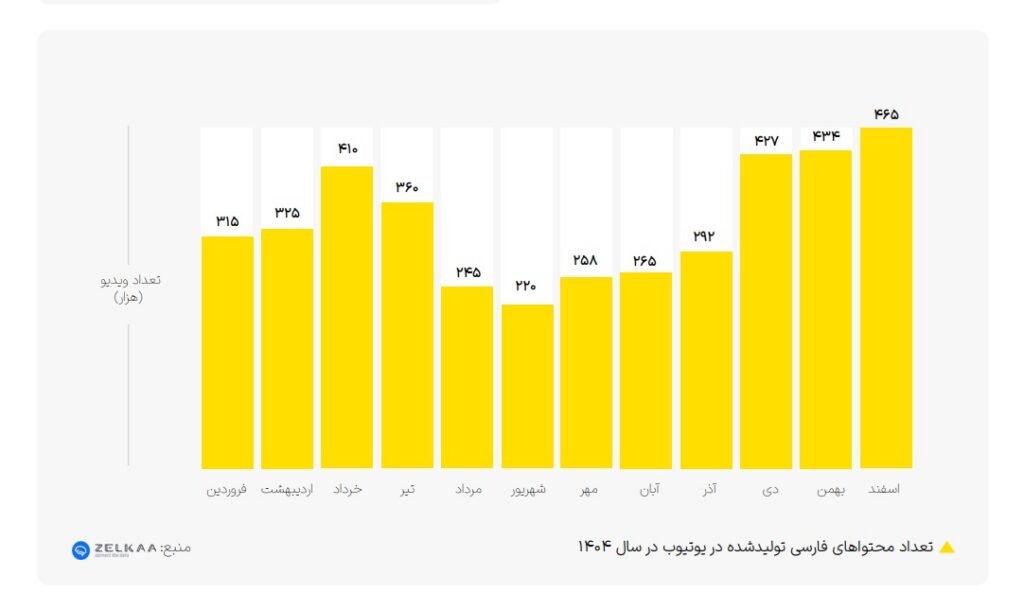
این اعداد نشان میدهد قطعی اینترنت نه روی تولید محتوا بلکه روی بازدیدها اثر میگذارد. به نظر میرسد بخش اعظمی از این محتوا توسط فارسیزبانهای خارج از ایران تهیه و تولید شده است.
پرطرفدارترینها در اینستاگرام
اقتصاد اینستاگرام فارسی در سال ۱۴۰۴ فقط به حجم بالای محتوا محدود نبود و برای بخشی از صفحات، به یک کسبوکار جدی تبدیل شد. یکتانت برآورد کرده درآمد تبلیغاتی صفحات و اینفلوئنسرهای اینستاگرام فارسی در این سال بیش از ۱۰ هزار میلیارد تومان بوده است.
در میان این صفحات، حوزههای سبک زندگی، طنز و مادر و کودک رویهم ۵۱ درصد از ۵۰۰ صفحه پردرآمد را تشکیل دادهاند.
طبق دادههایی که شرکت جریان استخراج کرده، رشد مخاطب نیز در برخی صفحات چشمگیر بوده است. در میان صفحات کسبوکاری، parvaz_capital با افزایش حدود ۱.۴ میلیون دنبالکننده به ۳.۷ میلیون فالوئر رسید و mobl_nilofar نیز ۱.۳ میلیون دنبالکننده جدید جذب کرد و تعداد فالوئرهایش به ۲.۱ میلیون رسید.
در میان صفحات غیرکسبوکاری، tarikhmodern با جذب ۱.۲ میلیون دنبالکننده جدید به ۵.۱ میلیون فالوئر رسید و فوتبال ۳۶۰ و حاشیه نیز بهترتیب حدود ۸۳۴ و ۷۹۳ هزار دنبالکننده به دست آوردند.
در میان اینفلوئنسرها نیز رشد مخاطب قابلتوجه بوده است؛ امیرحسین قیاسی با ۳.۲ میلیون، بهرام فرهادی با ۲.۸ میلیون و میلاد تیستر با ۲.۶ میلیون دنبالکننده، بیشترین رشد را در این فهرست داشتهاند.
هوش مصنوعی به رفتار روزمره کاربران ایرانی وارد شده است
یکی دیگر از تغییرات مهمی که گزارش یکتانت در رفتار کاربران ثبت کرده، گسترش استفاده از ابزارهای هوش مصنوعی است. در پیمایش ۹۵۹ نفره این گزارش، بیش از نیمی از پاسخدهندگان گفتهاند از ابزارهای هوش مصنوعی استفاده میکنند.
این استفاده در میان نسلها تفاوت محسوسی دارد؛ در نسل Z تنها ۲۶ درصد گفتهاند هرگز از ابزارهای هوش مصنوعی استفاده نکردهاند و بیش از یکسوم آنها استفاده روزانه دارند. در مقابل، حدود نیمی از نسل X و ۴۲ درصد از نسل Y اعلام کردهاند که از این ابزارها استفاده نمیکنند.
کاربرد اصلی هوش مصنوعی در هر سه نسل، کسب اطلاعات و یادگیری است؛ با این حال، نسلهای X و Y بیشتر به سمت استفادههای کاربردی و حرفهای رفتهاند، در حالی که استفاده نسل Z متنوعتر و شخصیتر است.
در میان ابزارهای هوش مصنوعی نیز فاصله قابلتوجهی میان سرویسها وجود دارد. ChatGPT با اختلاف زیادی ابزار غالب کاربران ایرانی است و ۹۲ درصد کاربران هوش مصنوعی گفتهاند دستکم گاهی از آن استفاده میکنند. Gemini گوگل با ۱۹ درصد و دستیار «بله» با ۱۷ درصد در رتبههای بعدی قرار گرفتهاند.
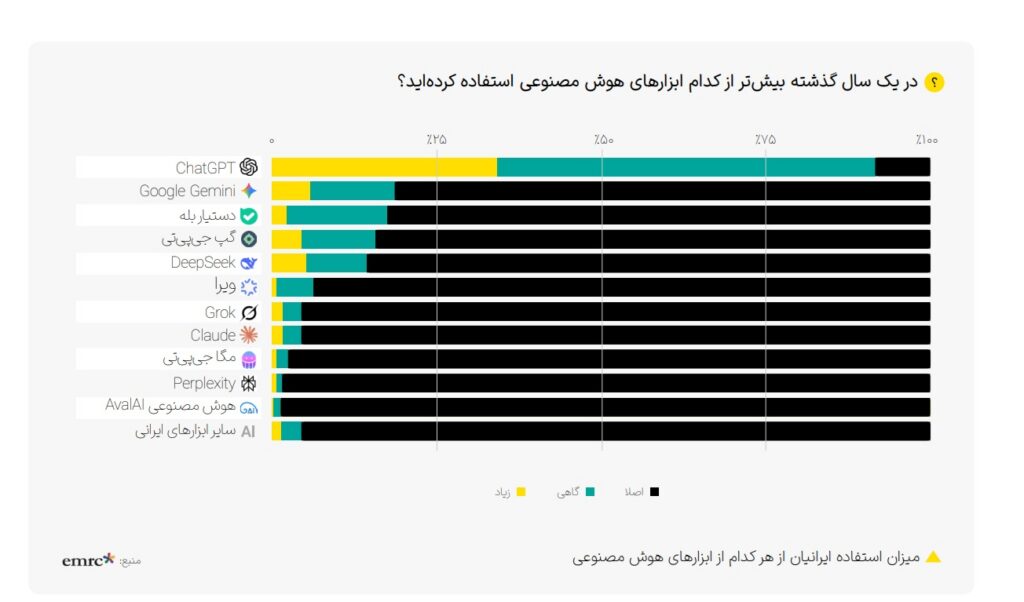
در نتیجه، هوش مصنوعی در این گزارش صرفا بهعنوان یک فناوری آیندهنگر مطرح نیست؛ دادههای پیمایش نشان میدهد که برای بخش قابلتوجهی از کاربران ایرانی، همین حالا به یکی از ابزارهای روزمره برای یادگیری، جستوجوی اطلاعات و انجام امور مختلف تبدیل شده است.
تبلیغات در وب فارسی؛ مالی و فناوری در صدر توجه تبلیغدهندگان
در کنار شبکههای اجتماعی، وبسایتهای فارسی نیز همچنان بخش مهمی از بازار تبلیغات دیجیتال ایران را در اختیار دارند. در سال ۱۴۰۴ بیش از ۱۰ هزار وبسایت ایرانی بهعنوان نمایشدهنده تبلیغات فعالیت کردهاند و مجموع دفعات نمایش تبلیغات در وبسایتهای ایرانی به ۵۶۲ میلیارد بار رسیده است. با این حال، میزان بازدید صفحات وب فارسی نسبت به سال ۱۴۰۳ بیش از ۲۵ درصد کاهش داشته است.
از نظر حوزههای محتوایی، موسیقی با سهم ۱۴.۸ درصدی بیشترین سهم را در میان ناشران تبلیغات داشته و پس از آن حوزههای مالی و سرمایهگذاری با ۱۰.۹ درصد و فناوری و تکنولوژی با ۹.۹ درصد قرار گرفتهاند. در عین حال، تبلیغات حوزه مالی و سرمایهگذاری بیشترین افزایش سهم از بازدیدها را نسبت به سال قبل داشته و ۹ واحد درصد رشد کرده است.
سمت تقاضا نیز تصویر مشابهی دارد. در سال ۱۴۰۴، حوزه مالی، فینتک و بیمه بیشترین سهم از بودجه تبلیغاتی وبسایتها را به خود اختصاص دادهاند. پس از آنها، حوزههای طلا، نقره و زیورآلات و همچنین لوازم خانگی و اداری قرار دارند؛ این سه گروه در مجموع حدود نیمی از بودجه تبلیغات وبسایتها را تشکیل میدهند.
در میان این حوزهها، طلا، نقره و زیورآلات بیشترین رشد بودجه تبلیغاتی را تجربه کردهاند و هزینهکرد آنها نسبت به سال ۱۴۰۳ سه برابر شده است. بودجه تبلیغاتی پیامرسانها نیز در همین مقایسه ۱۱۸ درصد افزایش داشته است.
این ترکیب نشان میدهد بخشی از رشد تقاضا برای تبلیغات آنلاین در سال ۱۴۰۴ مستقیماً به حوزههایی گره خورده که در اقتصاد و رفتار مصرفکننده سال گذشته اهمیت بیشتری پیدا کردهاند؛ از خدمات مالی و فینتک تا طلا و زیورآلات.
موبایل، مسیر اصلی وبگردی
یکتانت با همراهی مایکت، سیباپ و ادتریس، دادههای مربوط به اپلیکیشن و کاربران موبایل را جمعاوری کردهاند.
یکی دیگر از تغییرات مهم در رفتار دیجیتال کاربران ایرانی، غلبه تلفن همراه بر رایانه شخصی است. در سال ۱۴۰۴، حدود ۹۴.۵ درصد استفاده کاربران از وب از طریق تلفن همراه انجام شده و سهم رایانههای شخصی تنها ۵.۵ درصد بوده است. در مقابل، استفاده از رایانه در ساعت ۱۱ صبح به اوج میرسد؛ ساعتی که با زمان کاری همخوانی دارد.
در بازار اپلیکیشن نیز ترکیب کاربران تغییراتی داشته است. تعداد کاربران iOS نسبت به سال ۱۴۰۳ حدود ۱۲.۵ درصد افزایش یافته، اما تعداد اپلیکیشنهای جدید ایرانی منتشرشده روی اندروید با کاهش ۴۶ درصدی به بیش از ۹ هزار اپلیکیشن رسیده است.
از نظر نوع اتصال، ۷۵ درصد کاربران اپلیکیشنها از اینترنت همراه و ۲۵ درصد از وایفای استفاده میکنند. در میان برندهای گوشی نیز سامسونگ با ۵۰ درصد و شیائومی با ۳۶ درصد بیشترین سهم را دارند.
از این اعداد میتوان نتیجه گرفت بخش عمدهای از مواجهه کاربران ایرانی با محتوای آنلاین و تبلیغات، در محیط موبایل اتفاق میافتد.
جمعبندی؛ بازار تبلیغات دیجیتال ایران در سالی پر از شوک
سال ۱۴۰۴ نشان داد بازار تبلیغات دیجیتال تا چه اندازه به کیفیت و تداوم دسترسی به اینترنت وابسته است. جنگها و قطعیهای اینترنت باعث افت شدید کلیک، هزینه تبلیغات و فعالیت آنلاین شدند؛ اما بازار پس از هر بحران دوباره به سمت وضعیت عادی حرکت کرد.
همزمان، اقتصاد محتوا نیز ابعاد قابلتوجهی پیدا کرده است. بیش از ۶۳۰ میلیارد پست در اینستاگرام، بیش از یک میلیارد پست در تلگرام و بیش از ۴ میلیون ویدئوی فارسی در یوتیوب در یک سال منتشر شده است.
در مجموع، دادههای این گزارش نشان میدهند تبلیغات، رفتار کاربران، اقتصاد محتوا و دسترسی به اینترنت در ایران بیش از گذشته به یکدیگر وابسته شدهاند. در چنین بازاری، هر تغییری در رفتار کاربران یا دسترسی آنها به پلتفرمها میتواند بهسرعت از صفحه نمایش کاربر به بودجه تبلیغاتی کسبوکارها و درآمد تولیدکنندگان محتوا منتقل شود.
نسخه کامل گزارش «روایت یکتانت از بازاریابی دیجیتال ایران» را میتوانید از اینجا ببینید.
نظرات کاربران